アパート経営で「空室でも家賃収入が得られる」「管理の手間を任せられる」と聞くと、一括借り上げに安心感を抱くかもしれません。相続したアパートを管理する場合や、遠方に住んでいて頻繁に対応できない場合には、特に魅力的に見える契約方式です。
ただし、一括借り上げは家賃が将来にわたって固定される仕組みではありません。借り上げ賃料の見直し、免責期間、修繕費の負担、中途解約の条件などによって、想定していた収支と異なることがあります。
一括借り上げが悪い契約方式というわけではありません。大切なのは、家賃保証という言葉だけで決めず、物件の立地や収支、契約条件、オーナー自身が求める管理の形に合っているかを見極めることです。この記事では、一括借り上げのデメリットと、管理委託との違い、契約前後に確認すべき点を解説します。
\最短3分でお問い合わせ完了! /
一括借り上げとは?サブリースとの関係を整理する
一括借り上げは管理会社が物件を借り上げて転貸する仕組み
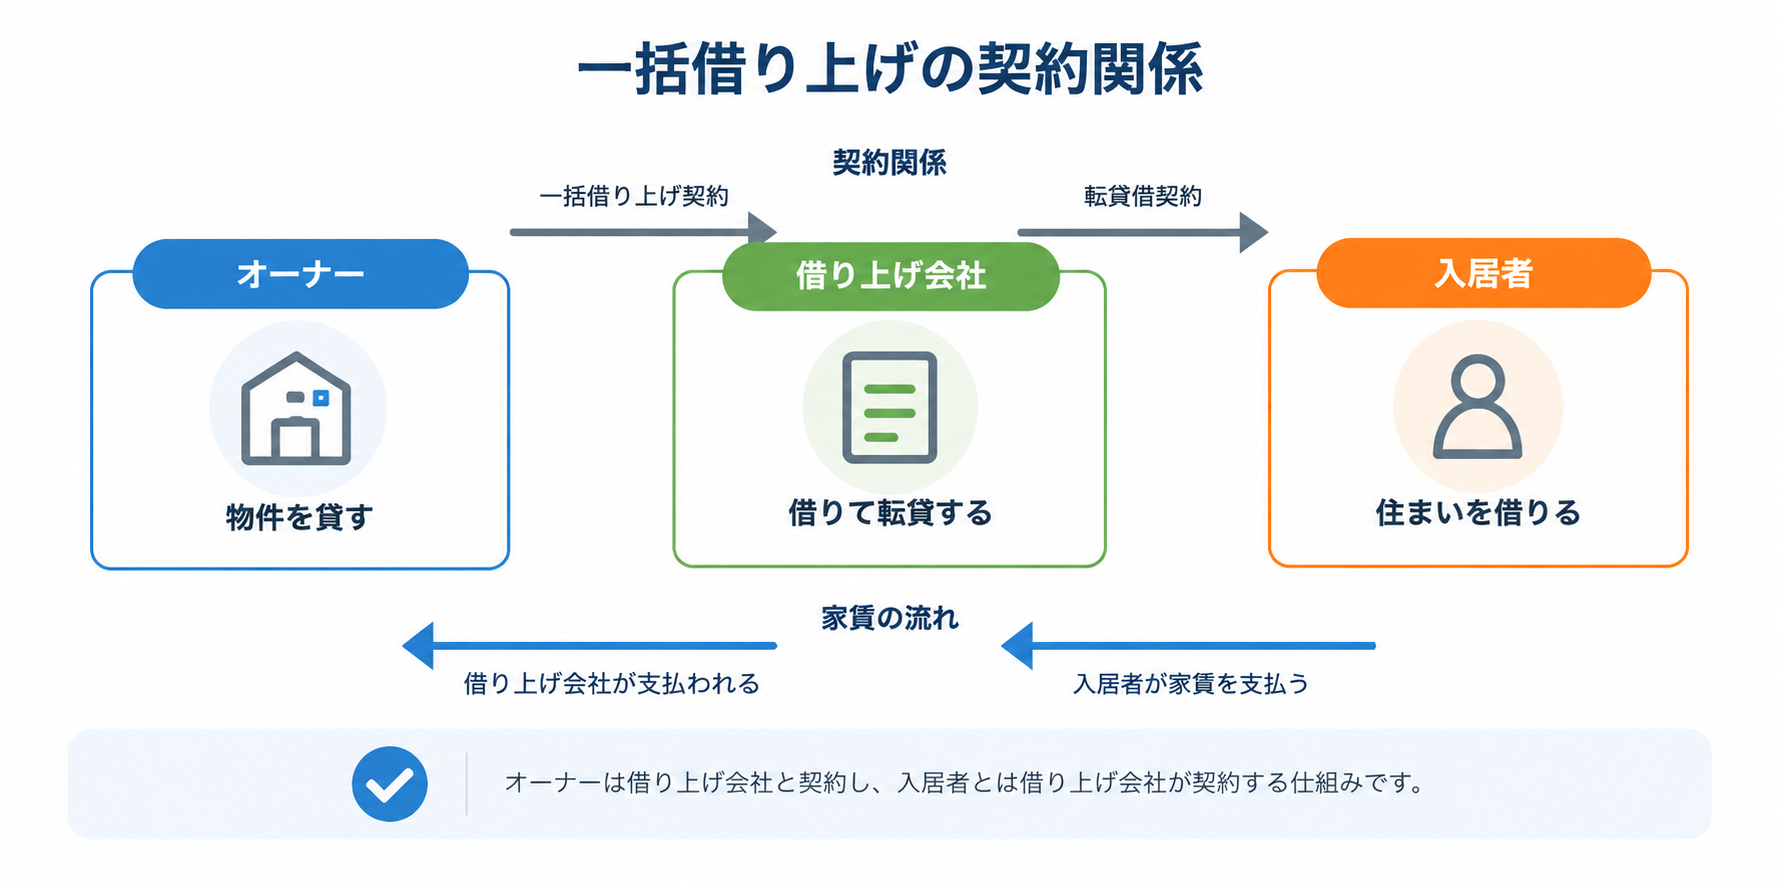
一括借り上げとは、借り上げ会社がオーナーからアパート一棟または住戸を借り、入居者へ転貸する契約方式です。オーナーと入居者が直接賃貸借契約を結ぶのではなく、借り上げ会社が間に入り、入居者の募集、契約、家賃回収、問い合わせ対応などを担います。
オーナーは、入居者から受け取る家賃そのものではなく、借り上げ会社との契約で定めた借り上げ賃料を受け取る形が一般的です。そのため、空室が発生しても一定の収入を見込みやすい一方、満室時の賃料収入をすべて得られるわけではありません。
実際の賃貸経営では、空室リスクを抑えられることと、収益の上振れを受けにくくなることは表裏一体です。契約を検討する際は、毎月の受取額だけでなく、将来の家賃改定や修繕費を含めた長期の収支を見る必要があります。
「サブリース」「マスターリース」「家賃保証」の違い
一括借り上げは、一般にサブリースと呼ばれることもあります。厳密には、オーナーと借り上げ会社の間の賃貸借契約をマスターリース、借り上げ会社と入居者の間の転貸借契約をサブリースと呼ぶことがあります。
一方、家賃保証や空室保証は、借り上げ契約に付随する収入に関する条件です。これらの言葉が使われていても、保証の対象、期間、賃料の見直し、免責期間は契約によって異なります。「保証」と書かれているから将来も同額が続くと考えるのは危険です。
国土交通省と消費者庁も、家賃保証をうたう契約でも賃料減額、契約解除、追加費用などのリスクを契約前に確認するよう注意を促しています。サブリース契約に関する注意喚起も参考にしながら、説明資料と契約書を分けて確認しましょう。
一括借り上げの主なメリット
空室時の収入変動を抑えやすい
一括借り上げの大きな特徴は、契約で定められた条件の範囲で、空室時の収入変動を抑えやすいことです。通常の管理委託では、空室中の家賃収入は原則として得られません。一方で、一括借り上げでは入居状況にかかわらず、借り上げ会社から賃料が支払われる形を取ることがあります。
特に、賃貸経営の経験が浅い人や、毎月のローン返済がある人にとって、収入を見通しやすいことは安心材料になります。ただし、免責期間中は支払いの対象外となる場合があり、契約更新時に借り上げ賃料の見直しが行われる可能性もあります。
メリットを判断する際は、「空室があっても賃料が入るか」だけでなく、いつまで、どの条件で、いくら支払われるのかを確認しましょう。保証の有無ではなく、保証内容の具体性を見ることが重要です。
入居者募集や日常管理の負担を減らせる
一括借り上げでは、入居者募集、契約手続き、家賃回収、入居者からの問い合わせ、退去時の対応など、日常的な管理業務を借り上げ会社へ任せられる場合があります。遠方に住んでいる人、本業が忙しい人、高齢で管理の実務を負担に感じる人にとっては、管理の手間を軽減できる点がメリットです。
ただし、何をどこまで任せられるかは契約内容によって異なります。建物巡回、共用部清掃、設備修繕、原状回復、長期修繕の提案が含まれるのか、別料金となるのかは、事前に確認が必要です。
管理を任せることと、経営判断まで任せることは同じではありません。オーナーは、借り上げ賃料の見直し、修繕提案、契約更新といった重要な場面で判断を求められます。手間を減らすための契約であっても、報告を受け、契約内容を理解する姿勢は欠かせません。
一括借り上げのデメリット7選
毎月の受取賃料が市場家賃より低くなることがある
一括借り上げでは、入居者から集めた家賃の全額がオーナーへ支払われるわけではありません。借り上げ会社は、空室リスクや募集・管理業務を負担するため、その対価を差し引いた借り上げ賃料をオーナーへ支払います。
物件が満室で、周辺相場より高い賃料で運営できている場合でも、オーナーの受取額は契約で定めた金額です。そのため、立地が良く需要が安定している物件では、通常の管理委託より収益が低くなる可能性があります。
一括借り上げを検討する際は、借り上げ賃料だけでなく、満室時の想定家賃、周辺相場、管理委託を選んだ場合の管理料を並べて比較しましょう。空室リスクを抑えることに対して、どの程度の収入差を許容できるかを考える必要があります。
家賃減額を求められる可能性がある
契約開始時に提示された借り上げ賃料が、将来も同じ金額で続くとは限りません。周辺家賃の下落、競合物件の増加、建物の老朽化、入居需要の変化などにより、借り上げ会社から賃料の見直しを求められる可能性があります。
特に注意したいのは、当初の借り上げ賃料を前提にローン返済計画を組むことです。借り上げ賃料が下がれば、毎月の手取りが減り、修繕費や返済に充てる資金が不足するおそれがあります。契約前には、提示賃料が周辺相場と比べて現実的かを確認し、減額された場合の収支も試算しましょう。
賃料減額に関する仕組みは、契約形態や個別事情で異なります。国土交通省のガイドラインでも、賃料減額リスクや契約解除条件などについて、契約締結前に書面で説明すべき事項が示されています。国土交通省のガイドラインのポイントを確認し、疑問が残る場合は不動産に詳しい弁護士などの専門家へ相談しましょう。
免責期間中は賃料保証を受けられない場合がある
一括借り上げ契約では、契約開始時や入居者の入れ替え時などに、一定期間の免責が設定される場合があります。免責期間とは、空室があっても借り上げ賃料が支払われない、または一部しか支払われない期間を指します。
免責期間があること自体が不適切とは限りません。しかし、契約前に内容を理解していないと、「空室でも家賃が保証されると思っていたのに、入金がない」という認識違いにつながります。免責が適用されるタイミング、期間、対象住戸、免責中の費用負担を確認しておくことが必要です。
収支計画を立てる際は、免責期間中に家賃収入が減少した場合でも、ローン返済や固定資産税、保険料、修繕費を支払えるかを確認しましょう。家賃保証を前提に資金計画を組むのではなく、保証が適用されない場面も想定しておくことが現実的です。
オーナーから中途解約しにくい場合がある
一括借り上げは、長期の契約期間が設定されることがあります。そのため、オーナー側が「対応に不満がある」「通常の管理委託へ切り替えたい」と考えても、すぐに解約できない場合があります。
解約が可能な場合でも、解約予告期間、違約金、空室住戸や入居者の引き継ぎ、原状回復費用などが関係することがあります。契約書には、オーナー側からの解約条件だけでなく、借り上げ会社側から契約を終了できる条件も記載されているため、双方の条件を確認する必要があります。
契約期間が長いことは、安定した関係を築ける利点にもなります。一方で、将来の選択肢が狭まる可能性もあります。契約を急ぐ前に、途中で売却したい場合、相続が発生した場合、管理方法を変えたい場合にどうなるのかを確認しましょう。
管理会社を自由に変更しにくい
通常の管理委託では、契約条件に従って管理会社を変更できる場合があります。一方、一括借り上げでは、借り上げ会社がオーナーの物件を借りる契約関係にあるため、入居者管理や募集業務だけを別の会社へ切り替えることは容易ではありません。
担当者の連絡が遅い、空室対策に不満がある、修繕提案に納得できないといった場合でも、通常の管理委託のようにすぐ比較・変更できない可能性があります。管理会社選びの自由度を重視するオーナーにとっては、大きな制約となります。
契約前には、管理担当の体制、報告の頻度、入居者対応、空室時の募集方針を確認しましょう。一括借り上げを選ぶ場合ほど、会社の信頼性と契約内容を慎重に比較する必要があります。
修繕・原状回復の費用が割高になる場合がある
賃貸経営では、退去時の原状回復、給湯器やエアコンの交換、外壁や屋根の修繕など、さまざまな費用が発生します。一括借り上げ契約では、修繕の実施方法や業者選定のルールが定められている場合があり、オーナーが自由に業者を選べないことがあります。
提案された工事が必要な内容であっても、費用の内訳や相場を確認しなければ、適正かを判断しにくくなります。特に大きな修繕費が必要になったときは、工事の緊急性、見積もりの根拠、実施しない場合の影響、代替案を確認しましょう。
修繕費を抑えるために必要な工事を先延ばしにするのも問題です。重要なのは、工事をするかしないかではなく、費用と必要性を納得して判断できる仕組みがあるかです。契約前に、修繕費の負担区分、見積もりの確認方法、オーナー承認の範囲を確認しておきましょう。
契約内容が複雑で誤解が起きやすい
一括借り上げでは、借り上げ賃料、免責期間、賃料改定、修繕費、契約期間、解約、更新など、確認すべき条件が多くなります。営業担当者からの説明だけで理解したつもりになると、契約後に「聞いていた話と違う」と感じる原因になります。
特に、「長期家賃保証」「空室保証」といった表現は、保証の条件まで確認しなければ意味を判断できません。保証される金額、期間、適用外となるケース、改定の条件を、契約書や重要事項説明書で確認することが必要です。
契約書は専門用語が多く、初めて賃貸経営を行う場合は理解しにくいこともあります。分からない部分をそのままにせず、借り上げ会社へ質問し、必要に応じて宅地建物取引士、弁護士、税理士などの専門家にも相談しましょう。
「一括借り上げ」と「管理委託」の比較と失敗しない選び方
契約関係・収入・自由度の違い
一括借り上げでは、借り上げ会社がオーナーから物件を借り、入居者へ転貸します。オーナーが受け取るのは、契約で定めた借り上げ賃料です。空室による収入変動を抑えやすい反面、募集条件や管理方針の自由度は低くなりやすいといえます。
管理委託では、オーナーが入居者との賃貸借契約の当事者となり、管理会社へ家賃管理や入居者対応などを委託します。空室時の収入減少はオーナーが負担しますが、募集条件、修繕、管理会社の選定について判断しやすいことが特徴です。
どちらが得かは、手数料だけで決まりません。空室リスクをどこまで負担したいか、経営の自由度をどの程度求めるか、管理に時間をかけられるかを踏まえて選ぶ必要があります。
| 比較項目 | 一括借り上げ | 管理委託 |
|---|---|---|
| 契約関係 | 借り上げ会社が入居者へ転貸する | オーナーと入居者の契約を管理会社が支援する |
| 家賃収入 | 契約上の借り上げ賃料を受け取る | 実際の賃料収入から管理料等を支払う |
| 空室リスク | 契約条件の範囲で借り上げ会社が負担 | 原則としてオーナーが負担 |
| 経営の自由度 | 募集・賃料・管理の判断が制限されやすい | 管理範囲や会社を比較・選択しやすい |
| 主な確認点 | 賃料改定・免責・解約・修繕条項 | 管理範囲・管理料・対応体制 |
一括借り上げが向きやすいケース
一括借り上げは、空室による収入変動をできるだけ抑えたい人、遠方で物件を管理する人、入居者対応や募集に時間を割きにくい人にとって、選択肢になりやすい契約方式です。
ただし、「手間をかけたくないから」という理由だけで決めるのは危険です。物件の賃貸需要が弱い場合や、提示された借り上げ賃料が周辺相場より高い場合は、将来の改定リスクも考える必要があります。
一括借り上げを選ぶなら、保証の有無ではなく、賃料の見直し条件、免責期間、修繕負担、解約条件まで確認し、減額後でも無理のない収支が成り立つかを判断しましょう。
管理委託が向きやすいケース
管理委託は、募集条件や修繕方針を自分で判断したい人、物件の立地に賃貸需要がある人、複数社を比較しながら管理内容を見直したい人に向きやすい方法です。
管理会社へ日常業務を任せながらも、家賃設定、広告料、設備改善、修繕計画にオーナーの意思を反映しやすいことが特徴です。空室リスクはオーナーが負うため、管理会社の募集力や報告体制を見極める必要があります。
一括借り上げと管理委託を比べる際は、受取賃料の金額だけでなく、空室が出た場合、家賃を下げる必要が出た場合、修繕費が発生した場合の収支をそれぞれ試算しましょう。複数のケースで比較すると、自分の物件に合う選択肢が見えやすくなります。
一括借り上げを契約する前に確認したいこと
借り上げ賃料の根拠と見直し条件
まず確認したいのは、提示された借り上げ賃料の根拠です。周辺の募集家賃、成約状況、競合物件、建物の築年数や設備と比べ、現実的な金額なのかを確認しましょう。
当初の賃料が高くても、後で大きく減額されれば、長期の収支は安定しません。いつ賃料が見直されるのか、どのような条件で改定されるのか、改定の協議はどう進むのかを、書面で確認することが必要です。
ローンを利用する場合は、借り上げ賃料が下がった場合の返済余力も試算しましょう。開始時の収入だけでなく、賃料が下がった場合、免責期間が生じた場合、修繕費が発生した場合でも経営を続けられるかを見ることが重要です。
免責期間・修繕費・解約条件を契約書で確認する
契約前には、免責期間、修繕費の負担、契約期間、更新条件、解約予告、違約金を確認します。口頭で「大丈夫です」と説明を受けても、契約書にどのように記載されているかを確認しなければ、後の判断が難しくなります。
修繕費については、通常修繕と大規模修繕で負担が異なる場合があります。どの工事を誰が負担するのか、借り上げ会社が指定する業者を使う必要があるのか、見積もりは比較できるのかを確認しましょう。
解約条件では、オーナー側だけでなく借り上げ会社側の解約条件も確認する必要があります。契約内容は物件や会社によって異なるため、疑問があれば契約前に専門家へ確認することをおすすめします。
複数社の収支計画と提案を比べる
一括借り上げを検討する際は、一社の提案だけで決めないことが大切です。複数社から、借り上げ賃料、管理内容、免責期間、修繕方針、契約期間、解約条件を提示してもらい、同じ条件で比較しましょう。
比較することで、借り上げ賃料が高い代わりに免責期間が長い、管理内容は手厚いが修繕条件が異なるなど、各社の違いが見えてきます。提案書の数字だけでなく、周辺相場や収支の根拠を説明できるかも確認したい点です。
また、一括借り上げだけに絞らず、管理委託の提案も受けると判断しやすくなります。空室リスクを含めた場合でも管理委託のほうが収益性を確保できるのか、それとも安定収入を重視して借り上げを選ぶべきかを、物件ごとに比較しましょう。
一括借り上げに関するよくある質問
まとめ:一括借り上げは保証内容ではなく契約全体で判断しよう
一括借り上げは、管理の手間や空室による収入変動を抑えやすい契約方式です。一方で、受取賃料の低下、家賃減額、免責期間、中途解約の難しさ、修繕費、管理会社を変更しにくい点など、契約前に確認すべきリスクがあります。
結局重要なのは、「家賃保証があるか」ではなく、契約期間を通じてどのような収入と支出が想定されるかです。借り上げ賃料の根拠、賃料改定、免責、修繕、解約の条件を確認し、収入が下がった場合でも無理のない資金計画かを判断しましょう。
契約内容や管理方式を自分だけで比較するのが難しい場合は、一括借り上げだけに絞らず、管理委託を含めた複数社の提案を比べることが有効です。管理内容や空室対策、費用、収支の考え方は会社によって異なります。カソットでは、物件や希望条件に合った全国100社以上の管理会社から、最大6社まで無料で比較できます。借り上げ条件と管理委託の提案を見比べ、自分の物件と経営方針に合う選択肢を検討してみてください。
カソットなら複数の管理会社を無料で比較可能!
カソットは、オーナー様一人ひとりの物件やお悩みに合った最適な賃貸管理会社をご紹介します。
たとえば、「初めて賃貸に出すけれど、どんな管理が必要かわからない」
「空室を早く埋めたいので、客付力の高い賃貸管理会社を紹介してほしい」といった、
具体的なお悩みを丁寧にヒアリングし、オーナー様のニーズに合わせた管理会社を最大6社まで厳選してご紹介いたします。
免責事項
本記事は、2026年10月時点の法令、ガイドライン(環境省・国土交通省等)および一般的な実務情報に基づいて作成されています。執筆には万全を期しておりますが、その内容の正確性・完全性・最新性を保証するものではありません。
本記事は、不動産経営における一般的な情報提供を目的としたものであり、個別の契約内容やトラブルに対する具体的な判断・助言を行うものではありません。騒音トラブルへの対応や管理にあたっては、必ずご自身の管理委託契約書や関係規約をご確認のうえ、必要に応じて管理会社、弁護士、専門家等へご相談ください。
また、法令の改正や各種ガイドラインの更新、物件ごとの条件や地域差等により、本記事の内容と実際の運用が異なる場合があります。最終的な判断は必ず最新の情報および個別事情に基づいて行ってください。
著者プロフィール
カソット コラム編集部
カソットは、不動産オーナーと管理会社をつなぐマッチングサービスです。
管理会社選びに悩むオーナー様に向けて、複数の管理会社を比較できる機会を提供するとともに、賃貸経営に役立つ情報発信を行っています。
これまで400社以上の不動産会社のWeb集客・サイト制作を支援してきた経験をもとに、現場で実際に起きている課題や、管理会社ごとの対応の違いを踏まえた実務的なノウハウをお届けしています。
「適切な管理会社選びが、賃貸経営を大きく変える」
その考えのもと、オーナー様が納得して判断できるよう、リアルな情報を分かりやすく発信しています。